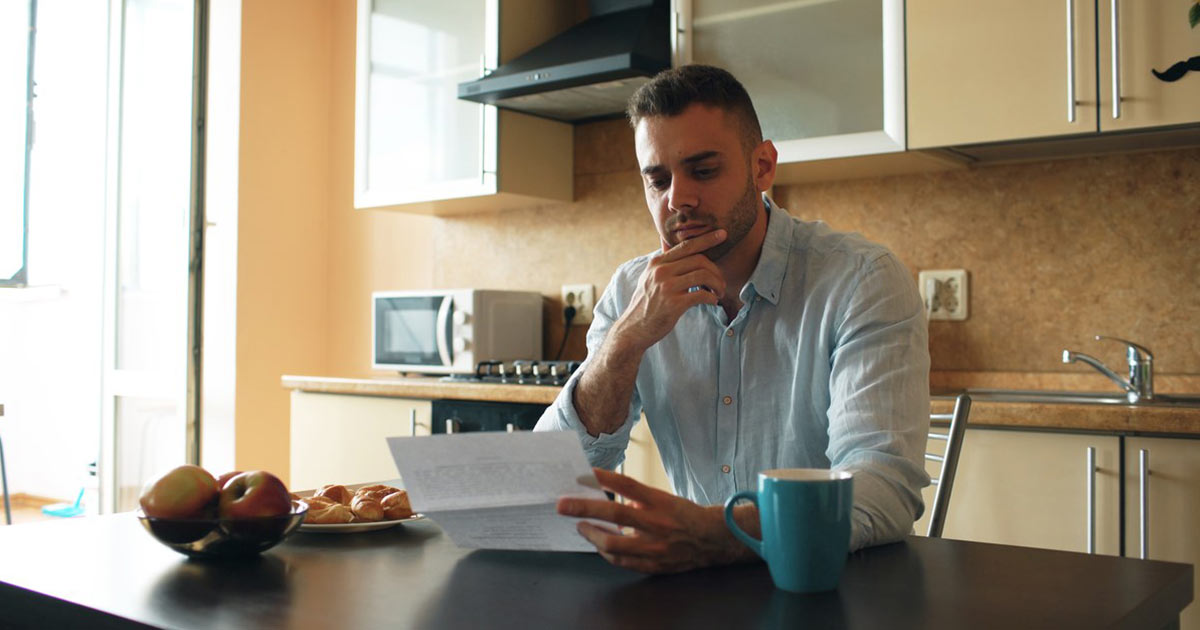
На початку 2026 року до фахівців антиколектору звернувся чоловік із Одеси – назвемо його Віктор. Борг перед МФО становив близько 18 000 грн., але за рахунок штрафів і пені зріс до 47 000 грн. Колектори дзвонили по 12–15 разів на добу, писали родичам, погрожували «виїзною бригадою». Віктор не розумів головного: більшість нарахованих сум була юридично нікчемною. Його історія — не виняток, а типова схема, з якою стикаються тисячі українців щороку.
Чому сума боргу — це не факт, а стартова позиція для переговорів
Більшість боржників сприймають цифру у вимозі колектора як щось висічене у камені. Насправді структура боргу майже завжди містить вразливості:
- Штрафні санкції понад тіло кредиту. За українським законодавством сукупний розмір неустойки не може перевищувати подвійну облікову ставку НБУ за період прострочення. Якщо МФО нарахувала більше, це оскаржується в суді або в досудовому порядку.
- Переуступка боргу без повідомлення. Якщо кредитор продав борг колекторському агентству, а ви не отримали письмового повідомлення з реквізитами нового кредитора, агентство не має права вимагати оплату.
- Закінчення позовної давності. За українським законодавством загальний термін — 3 роки. Якщо останній платіж був давно, а колектор з’явився тільки зараз — борг може бути вже «мертвим» з юридичної точки зору.
У разі Віктора аудит боргу показав: із 47 000 грн реально обґрунтованими були лише 21 000 грн. Решта – незаконні штрафи та комісії агентства.
Що саме роблять колектори, щоб ви не ставили правильних питань
Інформаційне навантаження як інструмент придушення
Професійні колекторські агенції працюють за скриптами, розробленими психологами. Мета — створити відчуття безвиході, перш ніж людина встигне проконсультуватися з юристом. Типові інструменти тиску: загрози кримінального переслідування (у 90% випадків – блеф), повідомлення роботодавцю, дзвінки у нестандартний час. Згідно з моніторингом ринку стягнення за 2026 рік, близько 68% скарг на колекторів в Україні стосуються саме психологічного тиску, а не законних методів стягнення.
Неправдива терміновість та «спеціальні пропозиції»
“Лише сьогодні ми готові списати 30% боргу” – класична маніпуляція, розрахована на імпульсивне рішення. Щойно людина платить «зі знижкою», вона фактично визнає весь борг. Це закриває можливість його оскаржити. Саме тому будь-яку пропозицію від колектора потрібно спочатку проаналізувати із юристом.
Практика антиколектора: конкретні інструменти захисту
Робота з боргом – це не емоційний процес, а юридична процедура. Фахівці антиколектору застосовують кілька послідовних інструментів:
- Аудит договору та нарахувань — виявлення незаконних комісій, невідповідностей у графіку платежів, порушень при переуступці.
- Офіційне повідомлення колектору — письмова заборона на контакт через третіх осіб та вимога вести комунікацію виключно у письмовій формі.
- Переговори з кредитором про реструктуризацію — коли борг визнано частково, грамотний адвокат по мфо може досягти реальної розстрочки без нових штрафів.
- Подання скарг до НБУ та Нацкомісії — при зафіксованих порушеннях з боку кредитора чи агентства.
У справі Віктора переговори завершилися мировою угодою: він виплатив 19 500 грн одноразово та отримав довідку про повне закриття боргу. Без суду, без публічного переслідування, без записів у кредитній історії про примусове стягнення.
Коли самостійні дії лише ускладнюють ситуацію
Є ситуації, у яких спроба розібратися самому призводить до зворотного результату. Якщо боржник у розмові з колектором визнає борг повністю – термін позовної давності обнулюється. Якщо він підписує додаткову угоду без юридичної експертизи — він може погодитися на умови гірші за початкові. Якщо він ігнорує судовий позов, то отримує заочне рішення не на свою користь.
Саме тому українці все частіше шукають кваліфіковану допомогу наперед — на етапі перших колекторських контактів, а не коли ситуація вже перейшла до суду. Знайти профільного фахівця цілком реально — і консультація дозволить вже на першому етапі зрозуміти реальний масштаб проблеми та законні варіанти її вирішення.
Підсумок: борговий конфлікт як керований процес
Колекторський тиск – це не катастрофа, а керована юридична ситуація. При правильному підході більшість боргів перед МФО та банками або суттєво зменшуються в обсязі, або закриваються на умовах, значно кращі за початкові вимоги. Ключова умова — не приймати рішень під тиском і не розпочинати переговори без розуміння своїх прав. Саме такий підхід демонструє практика: не боротьба із системою, а грамотне використання того, що в цій системі вже прописано законом.
Стаття розміщена на правах реклами